

 Skopiuj link
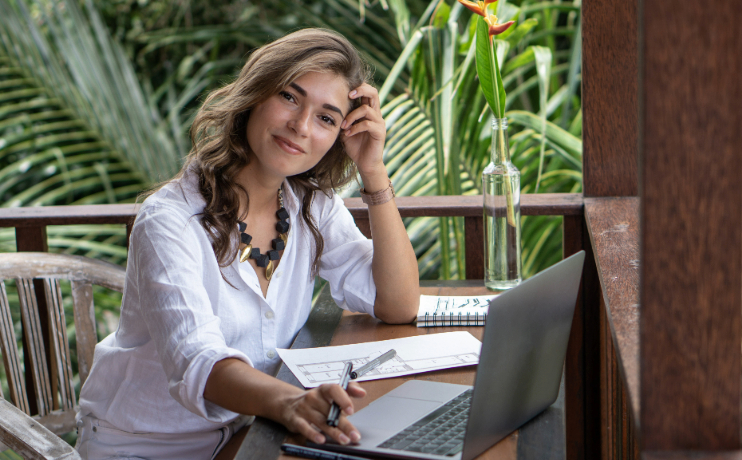
Współczesna technologia i upowszechnienie modelu „home office” doprowadziły do ewolucji tradycyjnego podziału na czas wolny i czas pracy, czego najdoskonalszym wyrazem jest globalny fenomen workation (zbitka angielskich słów work i vacation). Przeniesienie cyfrowego stanowiska pracy na przykład na egzotyczną wyspę przestało być domeną wyłącznie niezależnych freelancerów, stając się masowym trendem społecznym wpływającym na dobrostan psychofizyczny pracowników. Ta płynna granica między obowiązkiem a rekreacją rodzi jednak bezprecedensowe wyzwania strukturalne – dla pracodawców problemem staje się bowiem zjawisko eksterytorialności przepisów oraz ustalenie, jurysdykcja którego państwa powinna regulować stosunek pracy, gdy pracownik loguje się do sieci z drugiego końca świata.
Wielu pracodawców żyje w błędnym przekonaniu, że skoro umowa o pracę została zawarta w Polsce, z polską spółką, to bez względu na miejsce pobytu pracownika stosuje się wyłącznie polski Kodeks pracy. To pułapka. Kluczowe znaczenie ma unijne rozporządzenie Rzym I. Zgodnie z nim nawet jeśli strony wpisały do umowy, że prawem właściwym jest prawo polskie, pracownikowi nie można odebrać ochrony, jaką gwarantują mu przepisy wymuszające swoje zastosowanie w kraju, z którego faktycznie wykonuje pracę.
Ponadto istotne znaczenie ma również rezydencja podatkowa. Co do zasady, jeśli pracownik przebywa w danym kraju dłużej niż połowa roku (183 dni) i ma w nim centrum interesów życiowych, to staje się tam rezydentem podatkowym. Oznacza to, że powinien tam rozliczać swoje dochody. Dla polskiego pracodawcy rodzi to problem uznania za płatnika podatku w obcym kraju i odprowadzania lokalnych zaliczek na podatek dochodowy.
Wewnątrz Unii Europejskiej podstawową zasadą jest podleganie systemowi ubezpieczeń społecznych tylko jednego państwa – tego, w którym praca jest fizycznie wykonywana. W przypadku workation tradycyjna instytucja delegowania pracownika (oparta na zaświadczeniu A1) rzadko znajduje zastosowanie, ponieważ wyjazd następuje z inicjatywy zatrudnionego, a nie na polecenie firmy. Kluczowym i najbezpieczniejszym rozwiązaniem w tym zakresie jest unijne porozumienie ramowe w sprawie transgranicznej telepracy. Pozwala ono pracownikowi zachować ubezpieczenie w kraju siedziby pracodawcy (w polskim ZUS), o ile praca zdalna z innego państwa członkowskiego nie przekracza 50% jego całkowitego czasu pracy. Warunkiem jest jednak, aby oba kraje były sygnatariuszami tego porozumienia, a pracodawca złożył odpowiedni wniosek do ZUS. Poza granicami Wspólnoty sytuacja staje się znacznie bardziej skomplikowana, a ochrona pracownika zależy wyłącznie od zapisów dwustronnych umów o zabezpieczeniu społecznym.